9月10日は何の日かご存じですか?
ご存じないでしょうね。
答えはREIT(不動産投資信託)の誕生日。
そう、2001年9月10日に日本で初めてREITが生まれ、今年でちょうど満25年の節目を迎えたのです。知っていたらそれこそオタクすぎます笑
では2001年はどんな年か?
9月11日(ナインイレブン)――そうでしょうね、一般の方にとっては2001年9月11日の米同時テロこそ記憶にあるはず。世界の景色が変わった1日です。
日本経済の観点でいうと2001年はデフレの真っただ中。政策金利は実質ゼロ金利で長期金利がなお低下基調にありました。
日本は「金利のない」世界になり、このときに登場したREITはまさにデフレの産物。金利が水面下に沈む環境で、個人にも機関投資家にもありがたい高利回り商品として人気化していったわけです。
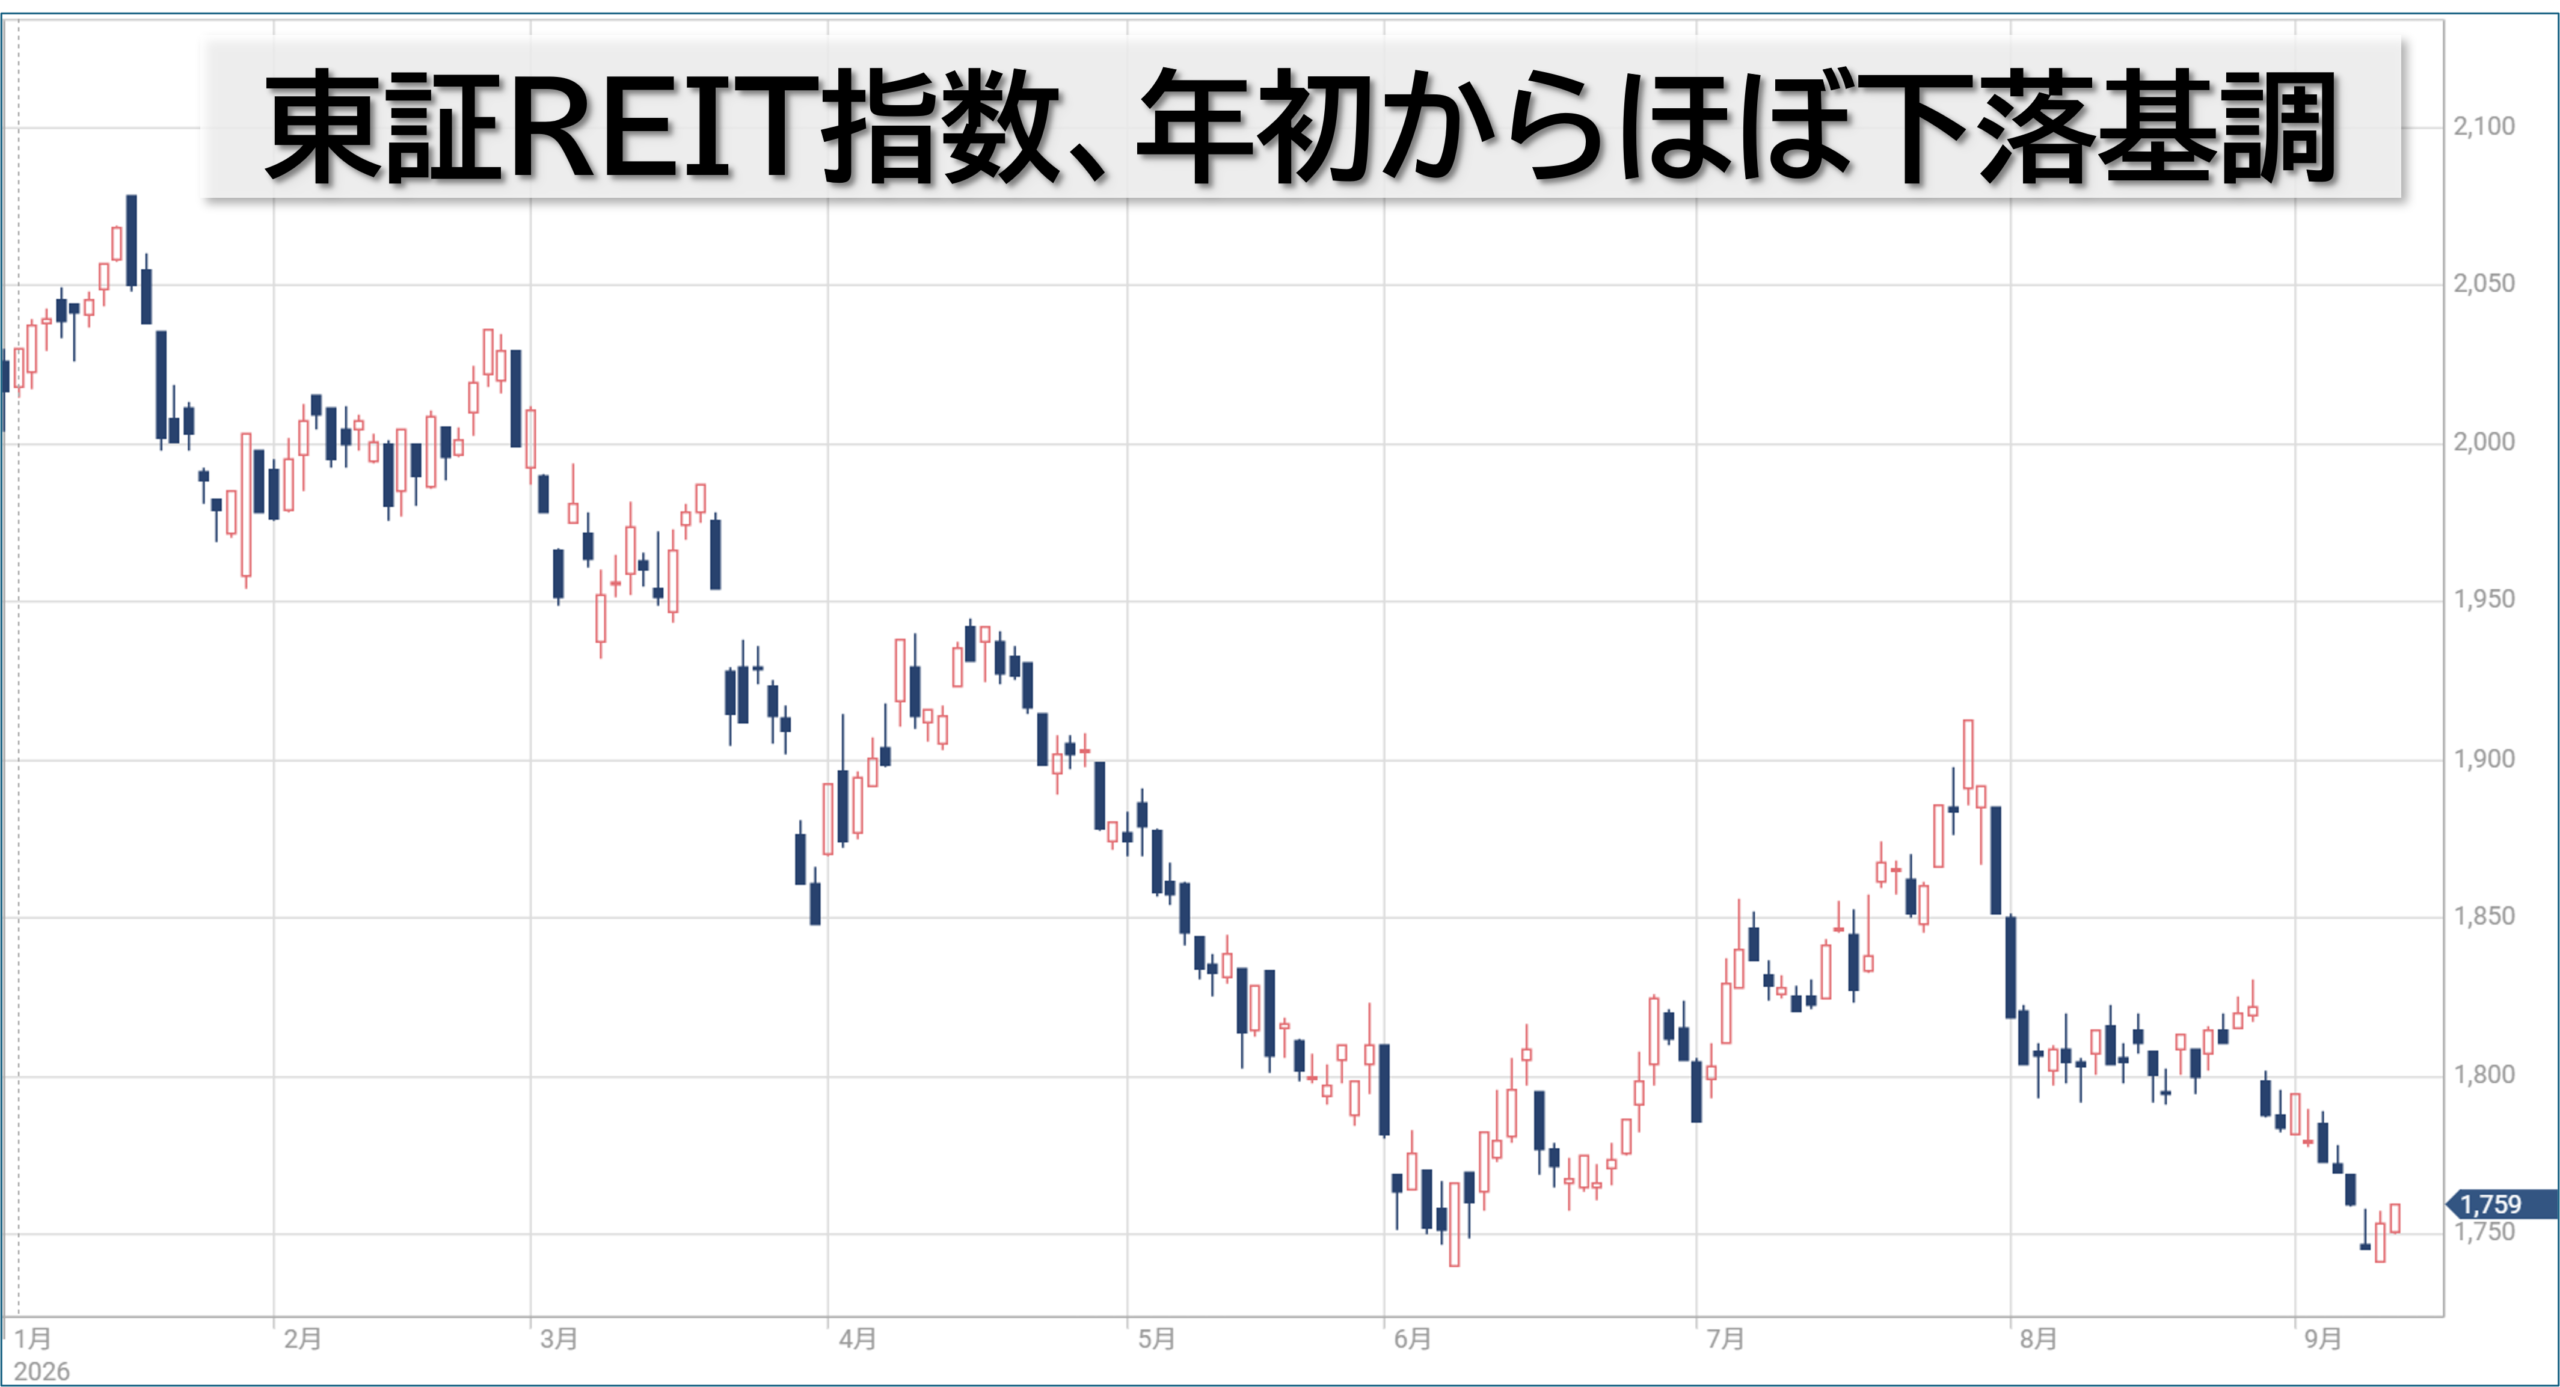
REITは2026年年初からほぼ一貫して右肩下がりの動きが続いています。そう、原因は長期金利上昇です。6月から7月にいったん持ち直しましたが、日銀の利上げ観測が強まるにつれて再び急落、下値を探る展開が続いています。
デフレの申し子として人気化したREITはいま、初めて金利上昇、インフレ下での相場形成に直面しているわけです。不動産運営としても、相場のバリュエーションとしても金利に打ち勝てるかーー金利抵抗力が試される局面を迎えているのです。
国債+リスクプレミアム
金利が上昇すると、なぜREITは買われないのか?それはREITの価値算定の考え方にあります。
REIT=長期国債(リスクフリーレート)+リスクプレミアム という算式です。長期国債は国が元利保証する証券です。長期国債がすべての基準にあるので、リスク商品であるREITは長期国債よりどれだけ魅力があるか、でバリュエーションを決めることになります。
算式をもう少しわかりやすく書き換えると…
REITの予想分配金利回りー長期金利=スプレッド
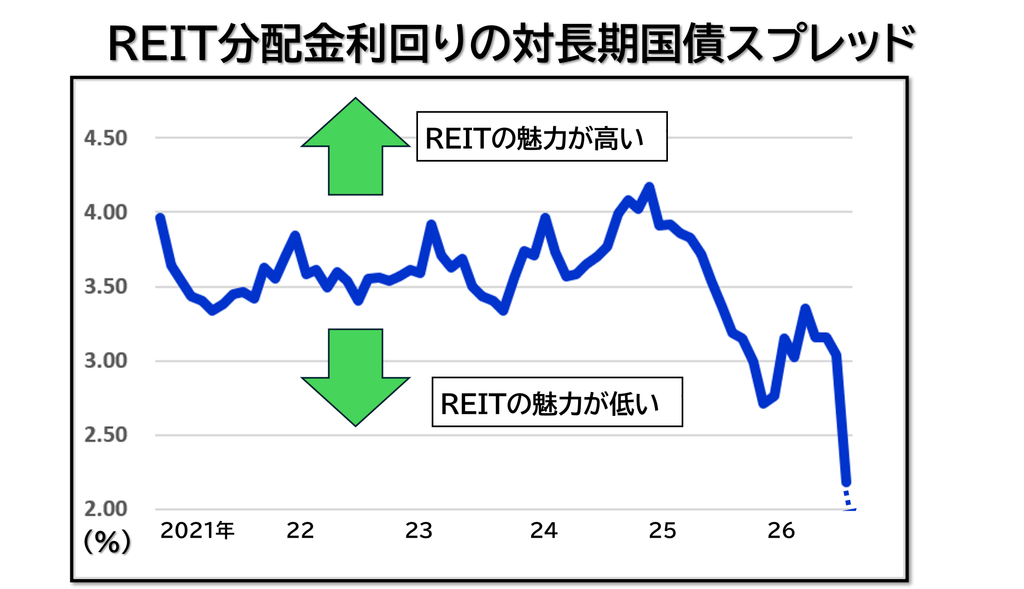
となります。このスプレッドが広がるほどREITは国債よりも魅力的、となるし、縮まると魅力が乏しいと評価されやすくなります。
このスプレッドのグラフを2021年から作ってみました。いかがでしょう。2025年以降急激に低下が進み、2026年の足元はさらにスプレッド縮小に拍車がかかっています。そう、分配金利回りはまったく減っていないにもかかわらず、長期金利が9月に30年ぶりに3%台に乗せるなど急上昇し、この結果スプレッドがぐんぐんと縮まったのです。
REIT市場では、わざわざリスクをとってREITを買わなくても元利保証の安全な長期国債でじゅうぶん間に合う、という見方が広がり、REIT離れにつながっているわけです。
REITは「高利回り債券」
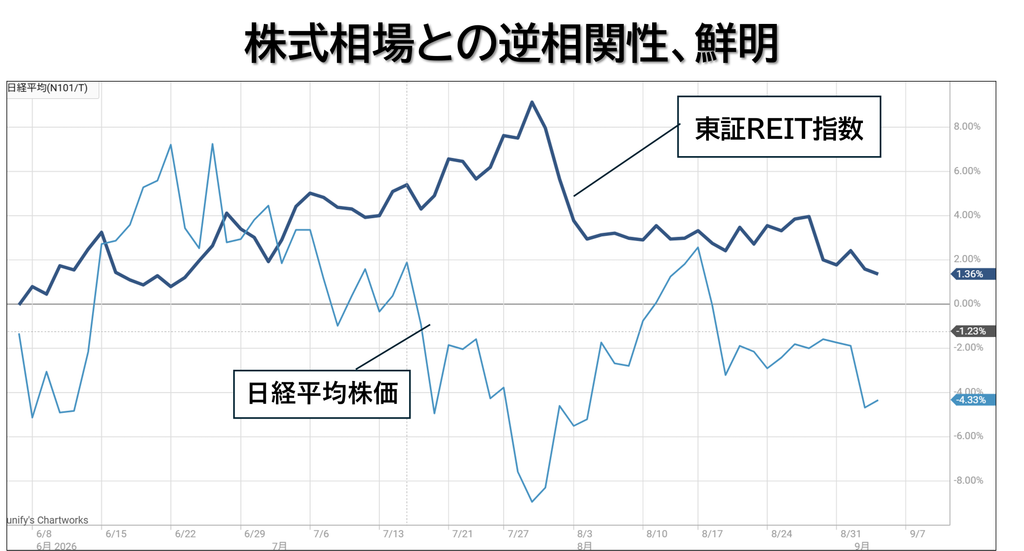
REITと株式相場の関係をみてみましょう。株式相場が下がるとREITが上向き、株式相場が堅調に推移するとREITの動意が鈍ることがグラフから読み取れます。そう、株式相場とREITは逆相関関係、つまり反対の値動きになりやすいのです。
じつはこの関係は株式―債券そのものです。株式と債券のポートフォリオが良いというのは反対の動き方をするからです。このことからREITは「不動産投資信託」でありながら、属性は債券の仲間であり、債券の値動きに類似するというふうに解釈できます。
そう考えると腑に落ちます。債券の親分である「長期国債」の金利が上がって魅力が増すと、その仲間であるREITの存在価値が相対的に埋没、薄れてしまうということですね。
ではREITはほんとうに魅力がなくなりつつあるのでしょうか? 実際の銘柄を見ながらチェックしていきましょう。
「5.5%」は魅力なしとはいえない!
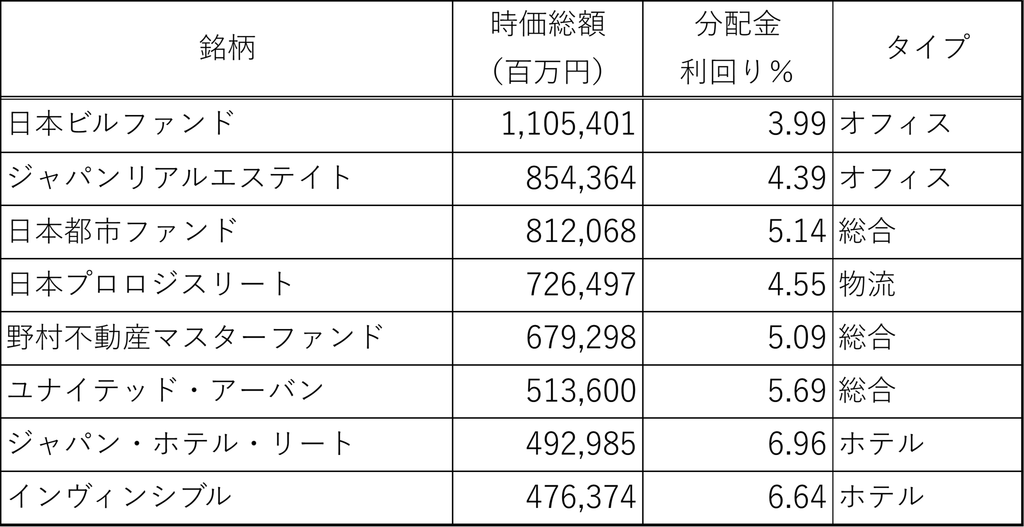
9月上旬で上場REITすべてを対象にデータを洗い出してみました。すると、全銘柄の平均的な予想分配金利回りはなんと!5.5%でした。
どうでしょうか?
長期国債が3%だから魅力はないと考えますか??
もちろん個人投資家の定性的評価になるので魅力のあるなしはひとによって異なるでしょう。私個人的には、非常に魅力的だと考えます。
金利が上がってきたとはいえ、 5%台半ばの利回り商品はまだまだありません。ソフトバンクグループ社債の直近表面利率が4%台後半で決まりましたが、社債は単一商品です。REITは多数の不動産による賃貸料が源泉ですので、特定の不動産に問題が生じてもリスク分散によりインカムゲインはそれほどブレません。
表はREITを時価総額の上位順に並べてみましたが、規模の大きいファンドでも分配金利回り5%台がぞろぞろあるのがおわかりでしょう。
物価上昇率が3%だとした場合、5%の利回りであればじゅうぶんインフレに対抗できるわけです。
しかし、投資家の一部ではそのようにみていないようです。外国人投資家は多くが「金利負担が増えてその結果分配金が減るのでは」と警戒感を強めているようです。
たしかに、負債が多く変動金利で調達しているREITの場合は利払い負担がかさんで分配金原資が減る可能性があります。要注意です。
しかし、現時点では2025年に比べて予想分配金が減っているという事実はありません。それどころか、賃料そのものが上向きですし、不動産売却もじゅうぶんに利益が乗っています。いわゆる不動産ファンダメンタルズは良好なわけです。金利負担が増えても賃料に転嫁しやすい環境になっている、とみてよいでしょう。
初めてのインフレ下に直面し、REITの相場形成はネガティブな状況といえます。しかし、実際の業績・財務をみる限り陰りはなく、金利上昇を乗り越えそうなムードなのです。足もとのREIT相場の不振はあくまで投資家のバリュエーション上の見方を映しており、不動産不況ではないということになります。
実物不動産との相性
アセットONLINEのユーザーの方は多くが不動産オーナーだと思います。株式とREITの組み合わせはベストですが、実物不動産とREITのコンビネーションは褒められるポートフォリオと言えるのでしょうか?
こちらも私個人の意見ですが、ポートフォリオのバランスはイマイチだが、堅実さを優先するなら理想的、という評価です。ただし、実物不動産はたいてい(ワンルームマンションなど)住居という点に留意してください。REITも住居型にしてはいけません。できればオフィス型、ホテル型、物流施設型など違う属性のREITを仕込んでください。景気変動に対する業績感応度をバラバラにしたほうがポートフォリオは安定します。
利回り水準に着目してもよいでしょう。実物不動産は新築か中古かでけっこう違いますが、新築で買った場合はREITが圧倒的に高利回りです。利回りの高いものが良い銘柄とは限らないのですが、利回り妙味からも実物不動産とはマッチングするでしょう。
また、大事なのは老後の生計費です。毎月の費用を捻出してください。12ヶ月分合算したらそれにみあう収入を計算し、実物不動産の賃貸収入とREITの分配金でどれぐらい賄うのかを逆算します。保有している物件数や必要な生計費によってREITの購入額や比率なども決まってくるわけです。
REITは豊富なキャッシュに期待ができる半面、金利商品なので成長しません。資産形成にはなじまない商品といえます。あくまで資産形成は株式中心で、シニアやシルバー層になるほどREITを厚めに保有するとよいでしょう。
自分が亡くなって次世代に資産を承継する場合、実物不動産は流動性が乏しくすぐには売却できません。REITは小口で機動的に換金できるので、こうした資産の相続・贈与においても一定量持っていく利点が大きいといえます。
もちろん、私もREIT型投信などをけっこう買いました。あ、そうそう。一般口座や特定口座ではなく、必ずNISAを活用してくださいね。REITはもともと税制特典を生かした高いインカムゲインが魅力なので、わざわざ出口で税金をとられるのは賢い運用ではありません。
【参考記事】https://www.nikkei.com/article/DGXZQOUB137I60T10C26A8000000/